
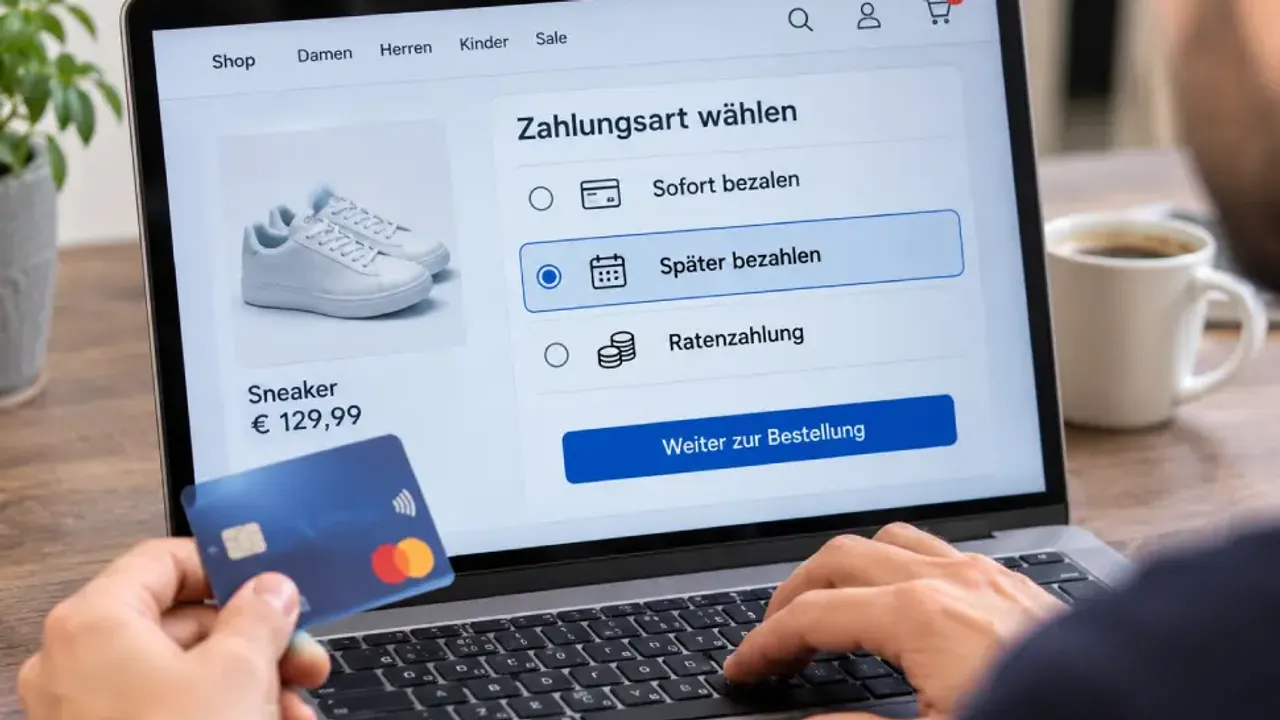
Almanya'da internetten alışveriş yapanları yakından ilgilendiren yeni düzenlemeler 20 Kasım'da yürürlüğe giriyor. Online alışveriş sitelerinde sıkça kullanılan “Sonra öde” (Später bezahlen) ve taksitli ödeme seçeneklerinin bir bölümü artık yasal olarak kredi kapsamında değerlendirilecek. Böylece düşük tutarlı ve faizsiz bazı ödeme seçeneklerinde de tüketicinin geri ödeyip ödeyemeyeceği kontrol edilecek.
Düzenleme yalnızca internet alışverişleriyle sınırlı kalmayacak. Banka hesabının eksi bakiyeye düşmesine imkân tanıyan Dispokredit uygulamasında da tüketicilere yeni haklar tanınacak.
Sonra öde ve taksitli alışverişte neler değişiyor?
Almanya'da bugüne kadar 200 euronun altındaki krediler, faizsiz finansman seçenekleri ve kısa süreli ödeme ertelemeleri birçok kredi düzenlemesinin dışında kalıyordu.
20 Kasım'dan itibaren bu durum değişecek. Yeni kurallar kapsamında bazı faizsiz krediler, kısa vadeli finansman seçenekleri ve 200 euronun altındaki krediler de tüketici kredisi olarak değerlendirilecek.
Ancak internetten yapılan her vadeli alışveriş otomatik olarak kredi sayılmayacak. Bir ödeme seçeneğinin yeni düzenleme kapsamına girip girmediğini belirleyen başlıca unsurlar şunlar:
- Aracı finansmanı: Ödeme hizmeti sağlayıcısının alışveriş tutarını müşteri adına önceden karşılaması.
- Ek maliyet: Ödemenin ertelenmesi karşılığında faiz veya ücret alınması.
- Uzun ödeme süresi: Ödeme tarihinin normal faturalı alışverişlerdeki sürenin ötesine ertelenmesi.
Satıcının kısa süreli ve ücretsiz faturalı ödeme imkânı sunduğu klasik alışverişler ise kredi sayılmayacak. Satıcının alacağını bir ödeme hizmeti sağlayıcısına devretmesi de tek başına bu durumu değiştirmeyecek.
Ayda bir kez hesap kesimi yapılan ve borcun tamamının faizsiz olarak ödenebildiği kredi kartları da bu kuralların kapsamı dışında kalacak.
Şimdi al sonra öde seçeneğinde kredi kontrolü zorunlu olacak
Yeni düzenlemenin tüketiciler açısından en önemli sonuçlarından biri, ödeme gücünün kontrol edilmesi olacak.
Bir alışverişin kredi kapsamında değerlendirilmesi hâlinde hizmet sağlayıcısı, müşterinin borcunu geri ödeyip ödeyemeyeceğini incelemek zorunda kalacak. Almanya'da bu işlem Bonitätsprüfung olarak adlandırılıyor.
Kredi değerlendirmesinde sosyal medya verileri ve sağlık bilgileri kullanılamayacak. Ayrıca 18 yaşından küçüklerin borçlarını geri ödeme konusunda ne kadar güvenilir olduklarını gösteren bir kredi puanı oluşturulması yasak olacak.
Faiz veya ek ücret içeren kredilerde tüketiciye toplam maliyeti gösteren daha ayrıntılı belgeler sunulacak. Bu belgelerde örnek hesaplamalara da yer verilecek.
Faizsiz ve masrafsız kredilerde ise daha kısa bir bilgilendirme yeterli olacak.
Kredi sözleşmeleri, kâğıt üzerinde imza gerekmeksizin e-posta gibi yazılı elektronik iletişim yollarıyla da kurulabilecek. Kredi reklamlarında ise borçlanmanın maliyetli olabileceğine ilişkin uyarı bulunması gerekecek.
14 günlük cayma hakkının kapsamı genişliyor
20 Kasım'dan itibaren yeni düzenleme kapsamına giren kredi sözleşmelerinde de 14 günlük cayma hakkı uygulanacak. Tüketiciler, herhangi bir gerekçe göstermeden sözleşmeden vazgeçebilecek.
Kredi sağlayıcısının eksik veya hatalı bilgilendirme yapması durumunda cayma süresi uzayabilecek. Ancak bu süre en geç 12 ay ve 14 gün sonunda sona erecek.
İnternetten satın alınan ürün için geçerli olabilecek cayma hakkı ile kredi sözleşmesinden cayma hakkı ise birbirinden ayrı değerlendirilecek.
Ödeme güçlüğü yaşayanlara yeni seçenekler
Yeni kurallara göre kredi sağlayıcıları, borcunu ödemekte zorlanan müşterilere daha sert tahsilat işlemlerinden önce erteleme veya yeni bir taksit planı gibi çözüm seçenekleri sunacak.
Bu nedenle ödeme güçlüğü yaşayan tüketicilerin gecikmeler büyümeden kredi sağlayıcısıyla iletişime geçmesi öneriliyor.
Banka hesabını eksiye düşürenler için de kurallar değişiyor
Yeni düzenleme, Almanya'da Dispokredit olarak bilinen ve banka hesabında yeterli para bulunmasa bile belirlenen limit dâhilinde harcama yapılmasını sağlayan kredili mevduat hesaplarını da kapsıyor. Kullanılan eksi bakiye üzerinden faiz işliyor.
Yeni kurallarla cayma hakkının kapsamı genişletilecek ve bankaların eksi hesap limitini aniden iptal etmesine karşı tüketicilere ek koruma sağlanacak. Ayrıca belirlenen koşullarda, daha sert tahsilat işlemlerine geçilmeden önce müşterilere borçlarını 12 eşit aylık taksitte ödeme seçeneği sunulması gerekecek.
Almanya'da eksi hesap faizleri çoğu zaman yıllık yüzde 10 ile 15 arasında değişiyor. Bu nedenle hesabı uzun süre ekside kalanlar için daha düşük faizli bir ihtiyaç kredisi daha uygun olabilir.
Taksitli alışverişte borç tuzağına dikkat
Yeni düzenlemelere rağmen taksitli alışverişin mali riskleri devam ediyor. Özellikle birden fazla alışverişin taksitlendirilmesi, aylık borç yükünün fark edilmeden artmasına neden olabiliyor.
Taksitlerin gecikmesi durumunda ek ücretler uygulanabiliyor ve borç tahsilat şirketlerine (Inkasso) devredilebiliyor. Belirli koşullarda oluşabilecek olumsuz SCHUFA kaydı ise kredi başvurularını ve ev kiralamayı zorlaştırabiliyor.
Dolandırıcılar da sahte borç bildirimleri gönderebildiğinden ödeme taleplerinin doğruluğunun kontrol edilmesi gerekiyor.
Tüketici danışmanları, alışveriş öncesinde toplam borcun ve aylık taksitlerin hesaplanmasını öneriyor. Ödeme güçlüğü yaşayanlar ise ücretsiz borç danışmanlığı hizmetlerinden (Schuldnerberatung) yararlanabiliyor.
©Sonhaber.eu